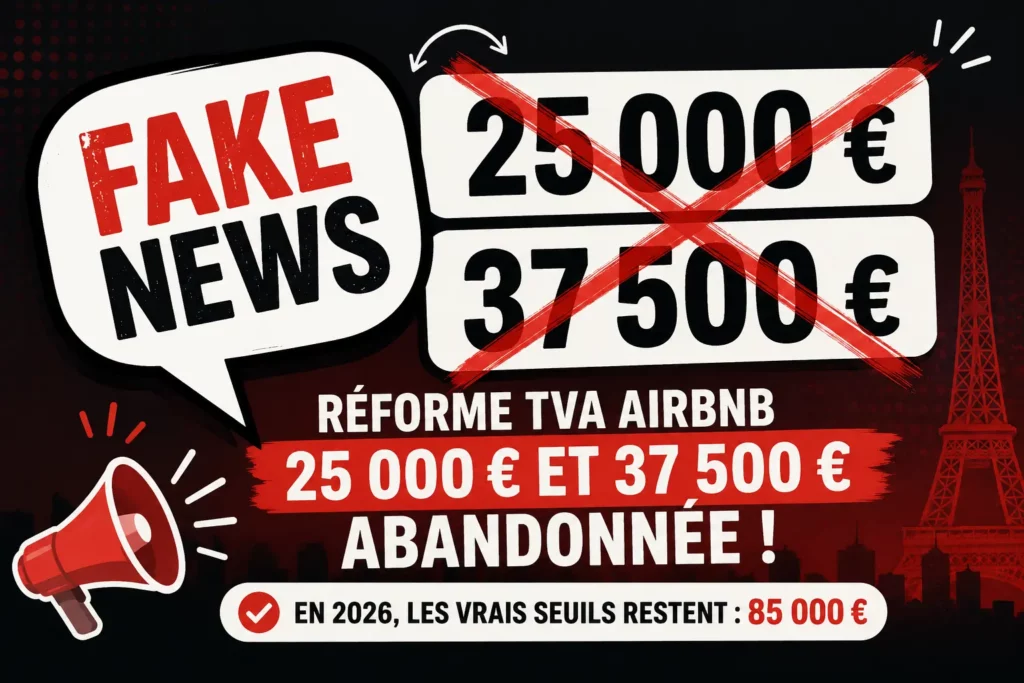
Vous avez forcément vu passer des posts qui disent « la TVA Airbnb passe à 25 000 € » ou « le seuil 37 500 € devient obligatoire en 2026 ». Spoiler : c’est faux. Les deux réformes ont été votées contre, l’une en avril 2025, l’autre en novembre 2025. En 2026, les vrais seuils n’ont pas bougé. Ce qui a changé, c’est la décision du Conseil d’État n° 498267 du 12 novembre 2025 sur la para-hôtellerie. Et cette décision-là, beaucoup de sous-loueurs vont la prendre dans la figure sans s’en rendre compte.
Dans ce guide, je vous donne les vrais seuils 2026, je vous explique ce que la décision du Conseil d’État a vraiment changé sur le terrain, et je vous donne le cas particulier où opter volontairement pour la TVA peut devenir un avantage stratégique pour votre activité Airbnb. Pas de fake news, pas de raccourcis : du concret sourcé.
Sommaire
Ce qu’il faut retenir en 60 secondes ?
- 25 000 € et 37 500 € = des seuils TVA qui n’ont jamais été appliqués (réformes rejetées en 2025)
- Vrais seuils 2026 : 85 000 € de base et 93 500 € majoré pour la para-hôtellerie (TVA 10 %)
- Para-hôtellerie = 3 services sur 4 (petit-déjeuner, ménage régulier, linge avec renouvellement, réception)
- Location meublée seule (sans para-hôtellerie) = exonérée de plein droit, peu importe votre CA
- Décision du Conseil d’État du 12 novembre 2025 : le ménage avant l’arrivée et le linge fourni à l’entrée ne valent plus automatiquement critère, même pour un séjour de moins d’une semaine
1. Les seuils TVA qui font le buzz n’existent pas
La réforme à 25 000 €, suspendue en avril 2025
Petit retour en arrière. La loi de finances 2025 contenait initialement une mesure très lourde : abaisser le seuil de franchise en base TVA à un seuil unique de 25 000 € de chiffre d’affaires annuel. Cette mesure visait directement les meublés de tourisme et aurait rendu de nombreux loueurs Airbnb redevables de la TVA à 10 %.
Le tollé a été immédiat côté professionnels et investisseurs LCD. Résultat : la mesure a été suspendue le 30 avril 2025 par le gouvernement, à l’issue d’un long round de négociations avec les fédérations professionnelles.
La réforme à 37 500 €, rejetée à l’unanimité en novembre 2025
Le gouvernement n’a pas baissé les bras pour autant. Le PLF 2026 a remis le sujet sur la table en septembre 2025 : son article 25 proposait cette fois d’aligner les meublés de tourisme sur le régime des prestataires de services, avec un seuil unique à 37 500 €.
Le vote a été clair, des deux côtés du Parlement :
- Assemblée nationale, 20 novembre 2025 : rejet à l’unanimité, 239 voix pour le rejet, 0 voix contre
- Sénat, 4 décembre 2025 : rejet confirmé
Les deux chambres ont jugé que ce nouvel abaissement aurait été un coup de massue pour des dizaines de milliers de petits loueurs, alors même que la loi Le Meur venait juste de durcir le cadre réglementaire. LégiFiscal détaille le contexte parlementaire.
Bilan : en 2026, on reste sur l’article 293 B du CGI
Concrètement, les règles applicables en 2026 sont strictement celles de l’article 293 B du Code général des impôts, version loi de finances 2025. Aucune modification n’est passée. Le ministère de l’Économie maintient les seuils actuels jusqu’à nouvel ordre.
Si quelqu’un vous dit que le seuil 2026 est à 25 000 € ou 37 500 €, il a 12 mois de retard sur l’info. Bloquez, ignorez, passez à autre chose.
2. Les vrais seuils TVA 2026 pour votre activité Airbnb)
Tableau des seuils par activité
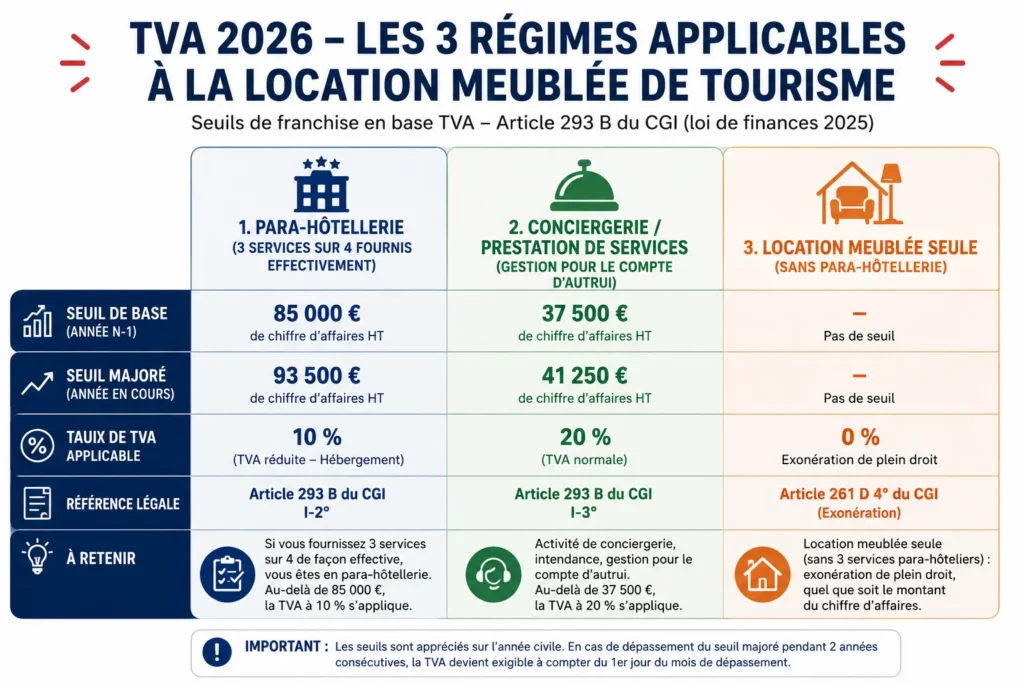
Voici le tableau récap des seuils réellement applicables en 2026. Tous les chiffres sont issus de l’article 293 B du CGI, confirmés par le BOFiP.
| Activité | Seuil de base (N-1) | Seuil majoré (année en cours) | Taux TVA |
|---|---|---|---|
| Para-hôtellerie (3 services sur 4 fournis effectivement) | 85 000 € | 93 500 € | 10 % |
| Conciergerie / prestation de services (gestion pour le compte d’autrui) | 37 500 € | 41 250 € | 20 % |
| Location meublée seule (sans para-hôtellerie) | Exonérée de plein droit (pas de seuil) | 0 % | |
Vous voyez le point clé ? Si vous faites de la location meublée sans para-hôtellerie, votre CA n’a aucune importance. Vous pouvez faire 200 000 € de revenus Airbnb, vous restez exonéré de TVA de plein droit. Cette exonération est structurelle, pas conditionnelle au CA.
La mention obligatoire sur vos factures
Que vous soyez en franchise en base ou en exonération de plein droit, vous devez faire figurer sur vos factures (y compris factures aux clients Airbnb si vous en émettez) la mention :
« TVA non applicable, article 293 B du CGI »
Pas plus, pas moins. C’est ce qui vous protège fiscalement en cas de contrôle.
3. La décision Conseil d’État du 12 novembre 2025 (le vrai changement)
Ce qui a été annulé du BOFiP
Le 12 novembre 2025, le Conseil d’État a rendu une décision majeure, l’arrêt n° 498267, qui annule partiellement les commentaires administratifs du BOFiP publiés le 7 août 2024 sur la para-hôtellerie.
Pourquoi c’est important ? Parce que le BOFiP, c’est la doctrine administrative que les contrôleurs fiscaux appliquent au quotidien. Quand le Conseil d’État annule une partie de cette doctrine, le terrain change.
Les 4 critères para-hôteliers précisés
Pour rappel, pour être taxée de plein droit à la TVA en para-hôtellerie, votre activité doit cocher 3 critères sur 4 parmi :
- Fourniture du petit-déjeuner
- Nettoyage régulier des locaux
- Fourniture de linge de maison avec renouvellement régulier
- Réception de la clientèle
Le Conseil d’État a précisé trois de ces critères : le ménage, le linge et la réception.
Critère ménage : avant arrivée ne suffit plus
Le BOFiP de 2024 considérait que, pour les séjours de moins d’une semaine, la condition de nettoyage régulier était automatiquement satisfaite par un simple ménage initial avant l’arrivée du client.
Le Conseil d’État a annulé cette tolérance. Désormais, pour cocher la case « nettoyage régulier », il faut soit :
- Un nettoyage en cours de séjour proposé au client
- Soit une mise à disposition effective de moyens pour qu’il puisse le faire (kit ménage régulièrement réapprovisionné)
Concrètement, si vous faites juste un ménage le matin avant l’arrivée et zéro contact ensuite, la condition n’est pas remplie.
Critère linge : initial unique ne suffit plus
Même logique sur le linge. Un service initial unique avant l’entrée du client ne suffit plus à satisfaire ce critère, qui suppose une fourniture régulière en cours de séjour ou la mise à disposition effective de moyens pendant l’occupation (changement de draps proposé au-delà de quelques jours par exemple).
Critère réception : électronique oui, mais avec une vraie fonction
Sur la réception, bonne nouvelle : la réception peut être électronique, y compris associée à une boîte à clés, à condition que le dispositif comporte une véritable fonction d’accueil, d’orientation et d’information du client.
Concrètement, une boîte à clés muette avec juste un code envoyé par mail : la condition n’est pas remplie. Une boîte à clés couplée à un service de conciergerie digitale (WhatsApp réactif, FAQ envoyée, instructions vidéo) : la condition est remplie.
Pourquoi c’est un problème pour beaucoup de sous-loueurs
Si vous accompagnez des sous-loueurs comme moi depuis 8 ans, vous savez que l’organisation classique, c’est : ménage avant arrivée, linge fourni à l’entrée, boîte à clés autonome, zéro intervention en cours de séjour. C’était la promesse d’automatisation.
Avec la décision du 12 novembre 2025 : les critères de ménage et de linge ne sont plus remplis automatiquement. Donc même si votre CA Airbnb dépasse 85 000 €, vous n’êtes pas en para-hôtellerie. Vous restez en location meublée seule, exonérée de TVA de plein droit. Pour la majorité des sous-loueurs, c’est une bonne nouvelle déguisée.
Si vous voulez automatiser votre activité dans le respect du nouveau cadre, je vous invite à lire notre méthode pour automatiser sa gestion Airbnb en 45 minutes. On y a justement intégré les bons réflexes post-décision.
À lire aussi : Facturation électronique 1er septembre 2026 : ce que tout sous-loueur pro doit faire cet été · Meublés touristiques : la première grande ville française vient de desserrer la vis
Lien partenaire : Automaticbnb peut percevoir une commission, sans surcoût pour vous.
Générez des codes d’accès à distance pour chaque séjour : plus de remise de clés, des arrivées autonomes à toute heure.
Voir les boîtes à clés Igloohome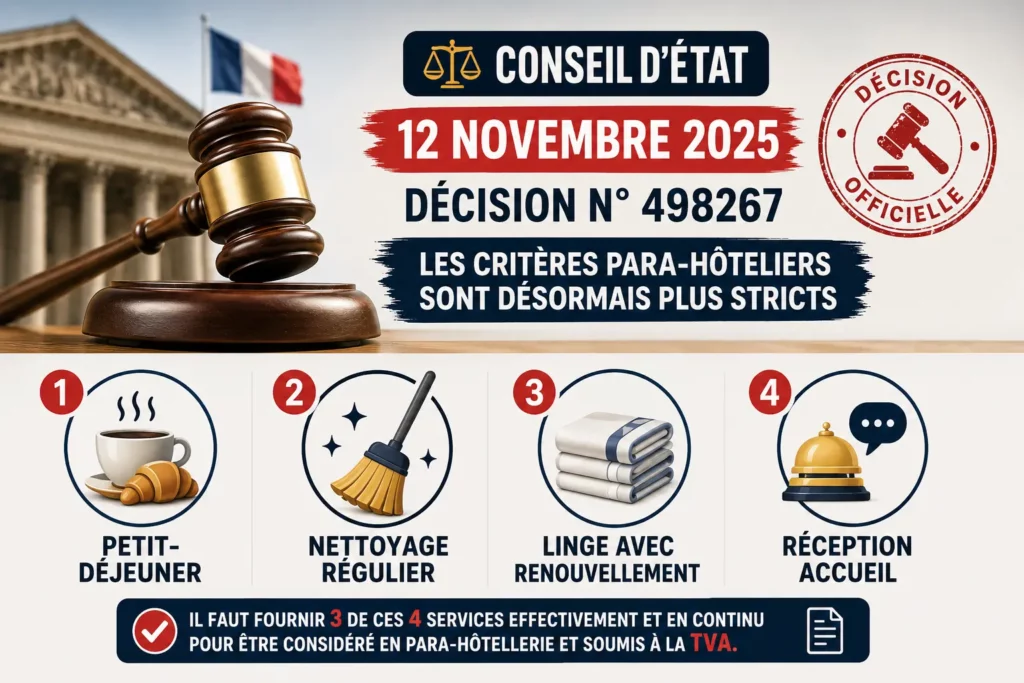
4. Quand la TVA devient un AVANTAGE (option volontaire 293 B)
L’astuce que personne ne mentionne
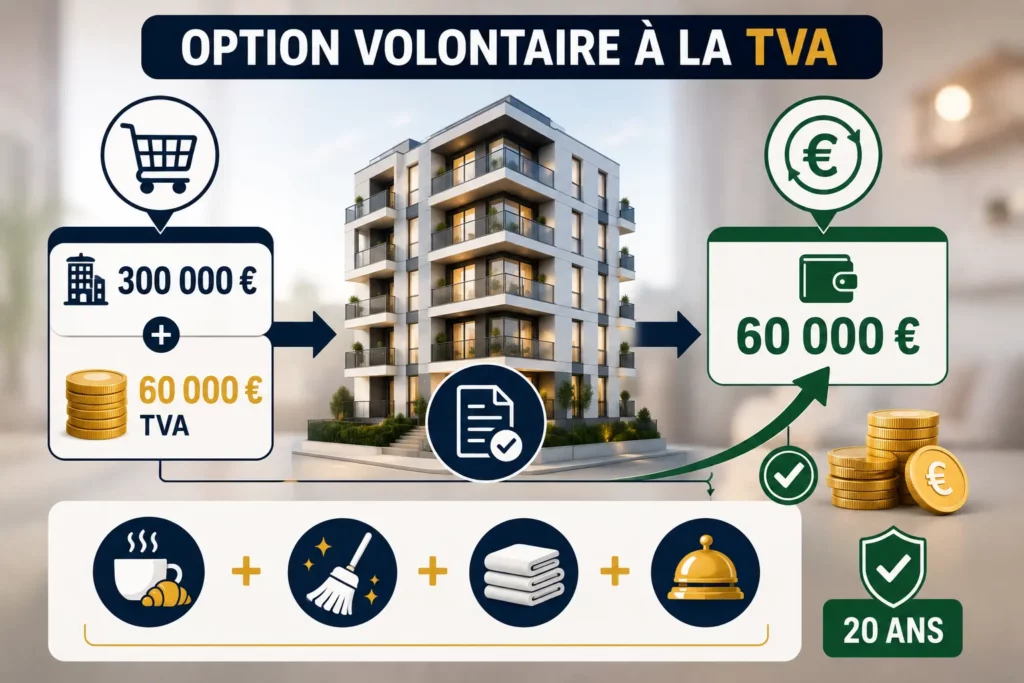
Vous avez l’option, prévue par l’article 293 B du CGI, de renoncer volontairement à la franchise en base. Pourquoi le feriez-vous ? Trois cas où c’est financièrement très intéressant.
Cas 1 : acquisition d’un bien neuf ou avec travaux lourds
Vous achetez un appartement neuf à 300 000 € HT, vous payez 60 000 € de TVA. Si vous actez une option volontaire à la TVA et que vous remplissez les 3 critères para-hôteliers réels (vraie conciergerie digitale + petit-déjeuner via partenariat boulangerie locale + ménage proposé en cours de séjour), vous pouvez récupérer cette TVA d’acquisition.
Conditions : maintenir l’activité para-hôtelière pendant au moins 20 ans sous peine de régularisation. Pas anodin, mais pour un investisseur long terme, c’est jouable.
Cas 2 : travaux lourds (rénovation complète)
Même logique pour un bien que vous rénovez intégralement : 80 000 € HT de travaux + 16 000 € de TVA récupérable si option volontaire.
Cas 3 : clientèle B2B / déplacements professionnels
Si vous visez une clientèle de cadres en déplacement pro, ils auront tendance à demander une facture avec TVA pour récupérer la TVA côté entreprise. Vous positionner en para-hôtelier avec TVA peut devenir un argument commercial différenciant et vous placer sur des plateformes type Booking Business ou TripAdvisor Business.
Avant de basculer : 3 vérifications
Attention, l’option volontaire à la TVA est irrévocable pendant 5 ans. Avant de la prendre, vérifiez :
- Que vous pouvez vraiment fournir les 3 services para-hôteliers dans la durée (sinon, contrôle = redressement)
- Que votre chiffre d’affaires global supporte la charge administrative supplémentaire (déclarations TVA trimestrielles ou mensuelles)
- Que votre bail commercial ou votre statut juridique le permet
Mon conseil de fond : posez-vous cette question avant d’investir, pas après. Pour une analyse plus poussée du montage, consultez notre guide complet sous-location professionnelle 2026.
5. Votre diagnostic TVA en 2 questions
Pour vous situer, voici la grille que Nicolas Fatou présente dans sa vidéo « Sous-loueur pro et TVA : êtes-vous concerné ? ». Elle correspond à l’organisation de la grande majorité des sous-loueurs professionnels.
- Ménage fait uniquement avant l’arrivée → ne vaut plus automatiquement critère : il s’apprécie selon la durée du séjour (Conseil d’État, 12 novembre 2025).
- Linge fourni seulement à l’arrivée → critère non rempli.
- Boîte à clés, automatique ou manuelle, pour l’entrée → une boîte à clés seule n’est pas une réception. Attention : un accueil à distance réactif peut compter, car le Conseil d’État n’exige pas de personne physique.
- Pas de petit-déjeuner → critère non rempli.
- Aucune intervention pendant le séjour.
Résultat : vous restez en principe sous les trois critères sur quatre. Vous n’êtes donc pas assujetti à la TVA pour cette activité de location courte durée, que vous soyez propriétaire ou sous-loueur professionnel.
Les deux questions à vous poser selon lui : est-ce que je fournis trois des quatre services de para-hôtellerie ? Et ai-je intérêt à opter volontairement pour la TVA (bien neuf, gros travaux, charges professionnelles soumises à TVA, clientèle professionnelle) ? Ce second point se décide au cas par cas avec votre expert-comptable.
Lancez votre première sous-location, sans acheter de logement
Nicolas exploite 20 sous-locations qui dégagent environ 10 000 € de bénéfice par mois. Dans la masterclass gratuite, il montre comment trouver le logement, convaincre le propriétaire et lancer l’activité.
Voir la masterclass gratuiteRéserver un appel6. La FAQ TVA Airbnb 2026
Je dépasse 85 000 € de CA Airbnb, je dois payer la TVA ?
Non, pas automatiquement. Si vous faites de la location meublée seule (sans 3 critères para-hôteliers réels), vous restez exonéré de plein droit, quel que soit votre CA.
Le seuil 37 500 € de 2026, c’est vrai ou pas ?
Faux. Le PLF 2026 article 25 a été rejeté à l’unanimité en novembre 2025. Le seuil pertinent pour la para-hôtellerie reste 85 000 €.
J’ai une conciergerie pour mon Airbnb, je suis para-hôtelier ?
Non. Sous-traiter à une conciergerie ne suffit pas. Ce sont les services que vous, vous fournissez effectivement au client qui comptent. Et il faut 3 critères sur 4 réellement assurés en continu.
Comment je sais si je suis en para-hôtellerie ou pas ?
Vous cochez mentalement les 4 critères : petit-déjeuner, ménage régulier en cours de séjour, linge avec renouvellement, réception avec fonction d’accueil. Si vous cochez moins de 3, vous n’êtes pas en para-hôtellerie.
Mon expert-comptable me dit l’inverse de vous, qui croire ?
Vérifiez la date de son info. Si elle est antérieure au 12 novembre 2025, vérifiez-la : ce jour-là, le Conseil d’État a annulé la règle du BOFiP selon laquelle le ménage et le linge avant l’arrivée suffisaient pour un séjour de moins d’une semaine.
Quel risque si je me trompe et que je suis effectivement en para-hôtellerie sans déclarer ?
Redressement TVA sur 3 ans plus intérêts plus majoration (40 % en cas de manquement délibéré, 80 % si manœuvre frauduleuse). Mieux vaut un diagnostic clair en amont.
L’option volontaire à la TVA, c’est risqué ?
Pas risqué si vous maintenez vraiment les 3 critères pendant les 20 ans (régularisation TVA si vous arrêtez avant). Risqué si vous cochez le formulaire et que vous n’avez pas la structure pour suivre.
La conciergerie, ça paie quoi comme TVA ?
Si vous êtes prestataire de conciergerie (vous facturez un mandant), vous êtes en prestation de services avec seuil 37 500 € et TVA 20 % au-delà. Si vous sous-louez vous-même, vous n’êtes pas en conciergerie.
7. Notre garantie : on vous suit sur le diagnostic TVA
La garantie AutomaticBNB
Le bon montage TVA peut vous faire gagner ou perdre plusieurs milliers d’euros par an. Chez AutomaticBNB, on intègre le diagnostic TVA dans toutes nos missions d’accompagnement sous-loueur pro. Méthode 100 % à jour de la décision Conseil d’État du 12 novembre 2025, validation par expert-comptable partenaire si besoin, et plus de 1 200 élèves formés à ce jour.
On garantit votre 1re sous-location ou on vous rembourse intégralement. Pas de surprise fiscale dans 6 mois.
Sources et données vérifiées
Toutes les données fiscales, dates et chiffres de cet article ont été vérifiés au 30 juin 2026 auprès des sources officielles ci-dessous :
- LégiFiscal Décision Conseil d’État n° 498267 du 12 novembre 2025 sur la para-hôtellerie
- Bensaid Avocats Analyse complète de l’arrêt du Conseil d’État du 12 novembre 2025
- Bensaid Avocats Airbnb & TVA 2026 : para-hôtellerie 3/4 services, franchise 85 000 €
- BOFiP TVA Champ d’application aux prestations hôtelières et para-hôtelières
- Ministère de l’Économie Franchise en base de TVA
- LégiFiscal PLF 2026 franchise en base TVA, rejet du seuil 37 500 €
- LMNP.ai TVA LMNP 2026 : exonération, récupération et déclaration
- LMNP.ai Para-hôtellerie LMNP 2026 : guide complet post-CE
Article rédigé par Nicolas Fatou, fondateur d’AutomaticBNB. Sous-loueur professionnel depuis 2019, plus de 1 200 élèves formés, méthode avec garantie de résultat.